Mali Vázquez, Directora Ejecutiva CEDU-AEV: “Los recursos del FGS destinados a fondear hipotecas podrían tener un impacto mayor si también financian viviendas en construcción”
LA ESPECIALISTA ASEGURA QUE HAY UNA PARTE IMPORTANTE DE LA VIVIENDA NUEVA SE COMERCIALIZA CON ANTICIPOS Y CUOTAS DURANTE LA OBRA
* 11 de octubre de 2026
* 07:36
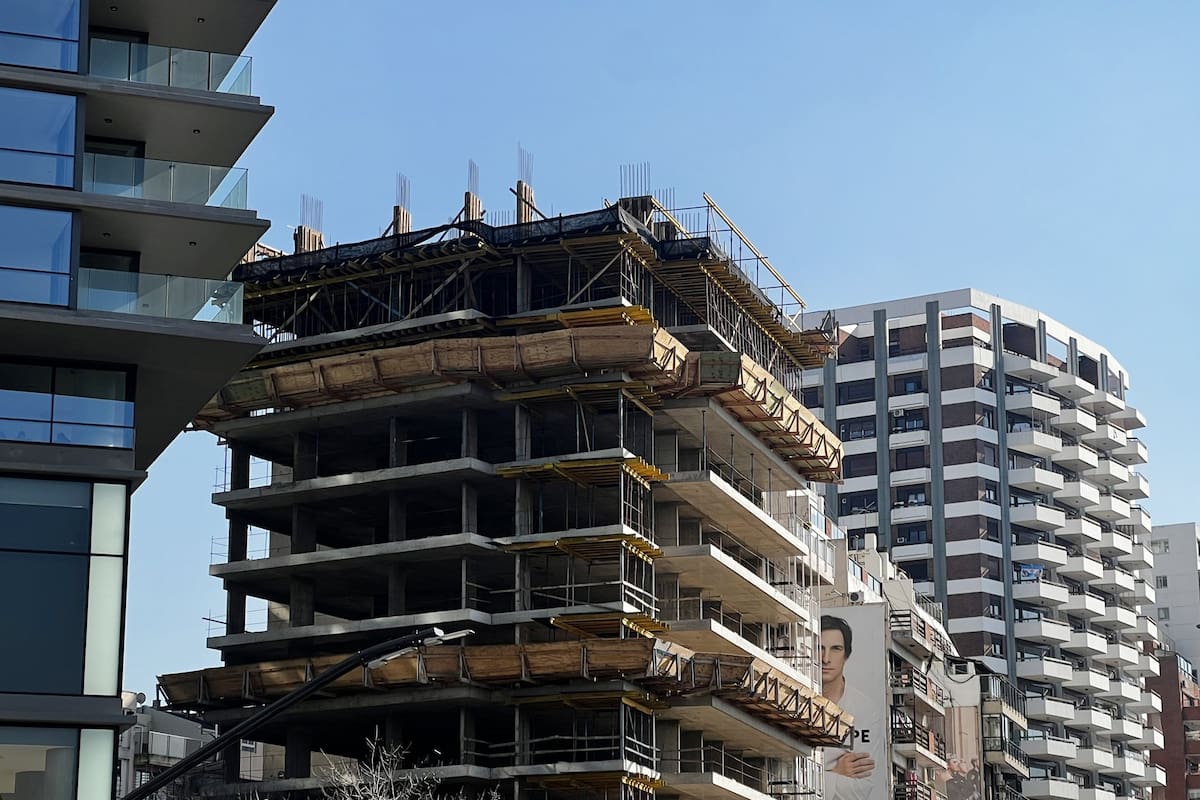
En un mercado con poco crédito, los desarrolladores argentinos terminaron financiando a sus propios compradores. Hoy, una parte importante de la vivienda nueva se comercializa con anticipos y cuotas durante la obra, incluso con esquemas que continúan después de la entrega. Esta respuesta del sector busca ampliar la cantidad de personas que pueden acceder a una vivienda sin tener que contar con todo el capital desde el inicio, lo que demuestra una capacidad de adaptación notable, pero también una anomalía.
El desarrollador debería poder concentrar su capital en comprar tierra, proyectar, construir y volver a invertir. Cuando además debe financiar durante muchos años al comprador, inmoviliza recursos que podrían estar destinados a iniciar nuevos proyectos.
Estamos frente a una oportunidad distinta. Las nuevas medidas que buscan ampliar el fondeo hipotecario a partir de recursos del FGS, junto con la apertura de nuevas líneas de crédito en dólares para desarrolladores, comienzan a reconstruir dos piezas que durante años estuvieron ausentes: crédito para producir vivienda y crédito de largo plazo para comprarla.
Que el desarrollador pueda acceder a financiamiento para construir; que durante la primera etapa continúe ofreciendo sus propios esquemas de cuotas; y que, alcanzado cierto avance de obra, el sistema financiero pueda tomar al comprador y continuar ese financiamiento mediante un crédito hipotecario de largo plazo, son elementos clave del nuevo esquema.
Los recursos del FGS destinados a fondear hipotecas podrían tener un impacto todavía mayor si una parte llega también a la vivienda en construcción. Esto permitiría financiar al comprador desde el pozo y no solamente cuando la unidad ya está terminada. Este enfoque generaría un círculo virtuoso: el comprador podría extender el pago a 10, 15 o 20 años; el desarrollador recuperaría antes el capital invertido, y esos recursos podrían volver rápidamente a tierra y construcción para iniciar nuevos proyectos.
Además, los nuevos créditos en dólares para desarrolladores suman otra pieza importante. En un sector donde buena parte de los costos, activos y precios se manejan en dólares, recuperar una fuente de financiamiento en esa moneda puede aumentar la capacidad de inversión y acelerar nuevos desarrollos.
No se trata de reemplazar el financiamiento que hoy ofrece el desarrollador. Se trata de potenciarlo y conectarlo con el sistema financiero.
La autora es directora ejecutiva de CEDU-AEV.
Ver nota original
Postulate para ser agente REMAX